1.1 Overzicht van de Begroting
Gemeenten werken met een stelsel van baten en lasten. Dit is wettelijk voorgeschreven in het Besluit Begroting en Verantwoording (BBV) en betekent dat de inkomsten en uitgaven moeten worden toegerekend aan het begrotingsjaar waarop ze betrekking hebben. Baten bestaan uit inkomsten, zoals ontvangsten van het Rijk of belastinginkomsten, en uit onttrekkingen uit reserves. Lasten bestaan uit uitgaven, zoals het onderhoud van wegen of uitgaven voor jeugdzorg en uit toevoegingen aan reserves. De totale lasten (inclusief toevoegingen uit reserves) en de totale baten (inclusief onttrekkingen aan reserves) zijn altijd gelijk aan elkaar.
Meerjarige ontwikkeling baten
Bij een grote stad als Den Haag horen grote opgaven en omvangrijke lasten en investeringen. De baten (inkomsten) bedragen in 2027 naar verwachting € 3,7 mld. De inkomsten komen grotendeels van het Rijk. Het gaat hierbij om de gemeentefondsuitkering (€ 2,0 mld.) en de middelen die we van het Rijk ontvangen met een specifiek bestedingsdoel, zoals de budgetten voor de bijstand. Een deel van de inkomsten komt van inwoners en bedrijven. Dit zijn belastingen zoals OZB, parkeer- en toeristenbelasting die de gemeente zelf heft. Daarnaast ontvangt de gemeente inkomsten uit tarieven voor activiteiten zoals de afgifte van vergunningen, het ophalen van huisvuil en het verstrekken van paspoorten. Verder wordt een deel van de activiteiten bekostigd uit de reserves.
Figuur 1 Ontwikkeling baten 2025 tot en met 2030 (bedragen x € 1 mln.)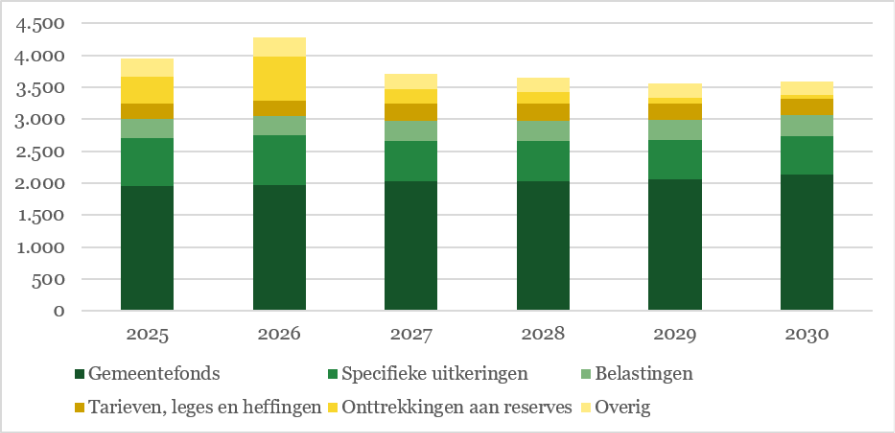
Figuur 1 laat zien hoe de inkomsten van Den Haag zich over de jaren ontwikkelen. De uitkering uit het gemeentefonds is met jaarlijks ongeveer € 2 mld. de grootste inkomstenbron. De hoogte van het gemeentefonds neemt de komende jaren licht toe van € 2,0 mld. in 2025 naar € 2,1 mld. in 2030. Deze toename is grotendeels het gevolg van de compensatie die gemeenten krijgen van het Rijk voor loon- en prijsstijgingen. Dit is het nominale deel van het gemeentefonds. Daarnaast kent het gemeentefonds een volumedeel. Ook dit stijgt de komende jaren enigszins, op basis van de nieuwe systematiek (BBP-groei).
Andere inkomstenbronnen zijn specifieke uitkeringen, belastingen en tarieven, leges en heffingen. Op totaalniveau nemen de inkomsten over de jaren licht af. Dit wordt vooral veroorzaakt door minder onttrekkingen aan reserves. In 2026 zijn er veel onttrekkingen en toevoegingen aan reserves want als gevolg van het coalitieakkoord wordt er geld tussen reserves verschoven wat eenmalig voor hogere lasten en baten zorgt. Daarnaast nemen de specifieke uitkeringen van het Rijk iets af. Deze uitkeringen gelden in eerste instantie meestal voor een aantal jaar. In veel gevallen worden ze later alsnog verlengd of komen er nieuwe uitkeringen.
Meerjarige ontwikkeling lasten
Figuur 2 toont hoe de uitgaven zich meerjarig ontwikkelen. De lasten (uitgaven) bedragen in 2027 naar verwachting € 3,7 mld. en dalen licht over de jaren tot en met 2030. Dit wordt vooral verklaard door minder toevoegingen aan reserves dan in 2026. In 2026 zijn deze toevoegingen relatief hoog als gevolg van verschuivingen tussen reserves in het coalitieakkoord (zie ook bij de baten). Daarnaast dalen de specifieke uitkeringen. Dit zorgt naast lagere baten (zie hierboven) ook voor eenzelfde daling van de lasten.
De grootste uitgaven vinden plaats in het sociaal domein, met name voor jeugd, werk en inkomen, en zorg, welzijn en volksgezondheid. De uitgaven voor jeugd hebben vooral betrekking op jeugdhulp en jeugdgezondheidszorg, voor werk en inkomen gaat het onder andere om uitgaven voor bijstandsverlening en inkomensvoorzieningen en bij zorg, welzijn, en volksgezondheid om bijvoorbeeld uitgaven voor WMO-voorzieningen en beschermd wonen. In hoofdstuk 2 (programma's) wordt uitgebreid ingegaan op de manier waarop het geld wordt ingezet.
Figuur 2 Ontwikkeling lasten 2025 tot en met 2030 (bedragen x € 1 mln.)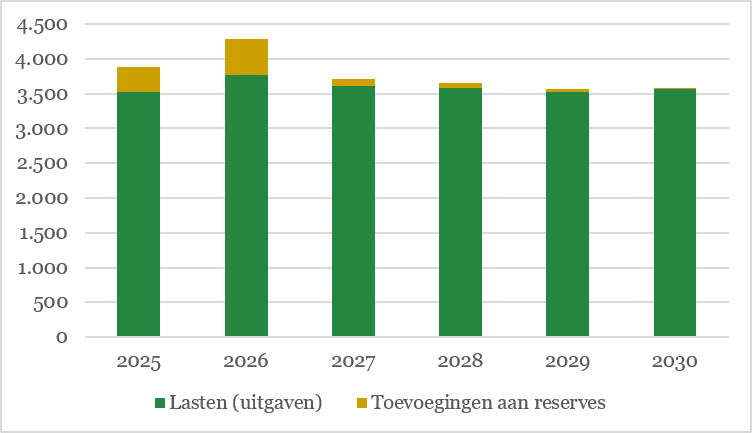
Meerjarige ontwikkeling structureel saldo
Figuur 3 laat zien dat Den Haag elk jaar een positief structureel saldo heeft. Dit kan de indruk wekken dat er geld over blijft, dat is echter niet het geval. De begroting van Den Haag is elk jaar sluitend. De totale baten en lasten zijn elk jaar met elkaar in evenwicht, zoals figuur 1 en 2 laten zien. Het structurele saldo laat zien in hoeverre de structurele lasten gedekt zijn met structurele baten. In lijn met de geldende begrotingsregels moeten structurele lasten structureel gedekt zijn, en dus niet incidenteel. Dat betekent dat vaste uitgaven (zoals personeelslasten) moeten worden bekostigd uit vaste inkomsten (zoals algemene uitkeringen en lokale heffingen). Het positieve structurele saldo betekent dat de structurele inkomsten van Den Haag deels worden ingezet voor incidentele uitgaven. Dit betekent dat de gemeente niet afhankelijk is van incidentele inkomsten en meevallers om tot een sluitende begroting te komen. In paragraaf 3.3 wordt nader toegelicht hoe het structurele saldo is berekend en welke uitgangspunten daarbij zijn gehanteerd.
Figuur 3 Ontwikkeling structureel saldo (bedragen x € 1 mln.)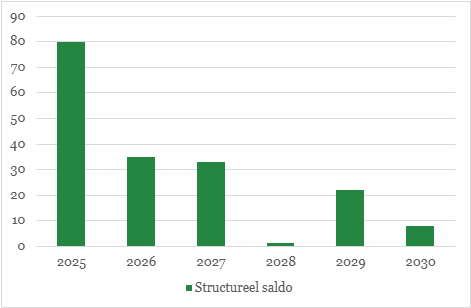
Meerjarige ontwikkeling reserves
In totaal heeft Den Haag ruim 60 reserves. De gemeente vormt reserves om toekomstige uitgaven te kunnen betalen (er wordt alvast geld voor opzij gezet), of om onverwachte uitgaven op te kunnen vangen (een buffer). Het is belangrijk dat reserves niet ingezet worden voor structurele uitgaven, omdat het bij reserves om incidenteel geld gaat. Figuur 4 toont dat de reserves van de gemeente de komende jaren naar verwachting afnemen. Dit komt doordat ze worden ingezet voor het doel waarvoor ze zijn ingesteld. De reserves zijn bedoeld om in te zetten en deze afname is daarmee logisch. Daarnaast zijn de reserves kritisch tegen het licht gehouden. Hieruit is gebleken dat een bedrag van in totaal € 67 mln. van de reserves alternatief kan worden ingezet en dus herbestemd kon worden. In online bijlage 16 is te zien om welke reserves en bedragen dit gaat. Onder de figuur worden de verschillende soorten reserves nader toegelicht.
Figuur 4 Meerjarige ontwikkeling reserves (bedragen x € 1 mln. )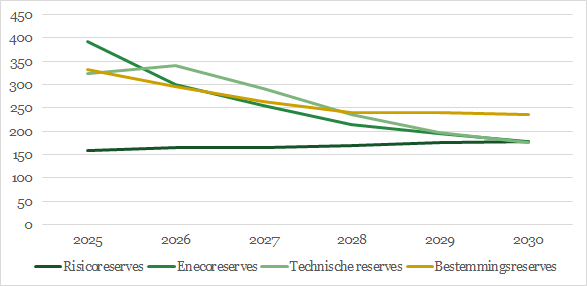
Risicoreserves
Den Haag heeft verschillende reserves om tegenvallers of risico's op te kunnen vangen. Zo hoeft de gemeente niet meteen te bezuinigen of belastingen te verhogen als er een tegenvaller optreedt. Naast de algemene reserve gaat het hier om de programmareserves, reserve grondbedrijf en de onderhoudsreserves voor vastgoed en sportaccommodaties.
Enecoreserves
Het geld in de Enecoreserves komt uit de verkoop van aandelen die de gemeente had in Eneco. Het gaat hierbij om de volgende reserves:
- Reserve extra impuls voor betaalbaar wonen
- Reserve verbetering duurzame mobiliteit
- Reserve duurzaamheid en energietransitie
- Reserve verhogen kwaliteit in gebiedsontwikkelingen en sociale woningbouw
Bestemmingsreserves
Met de bestemmingsreserves is geld gereserveerd voor specifieke incidentele uitgaven. Voorbeelden zijn de reserve maatschappelijke opvang, reserve impuls winkelgebieden Schilderswijk en Transvaal, reserve verduurzaming openbare verlichting.
Technische reserves
Den Haag heeft een aantal technische reserves voor de dekking van kapitaallasten en het verschuiven van baten en lasten naar de juiste begrotingsjaren. Het gaat hierbij om de activareserve, reserve herfasering en de reserve allocatie incidentele middelen.
Meerjarige ontwikkeling investeringen
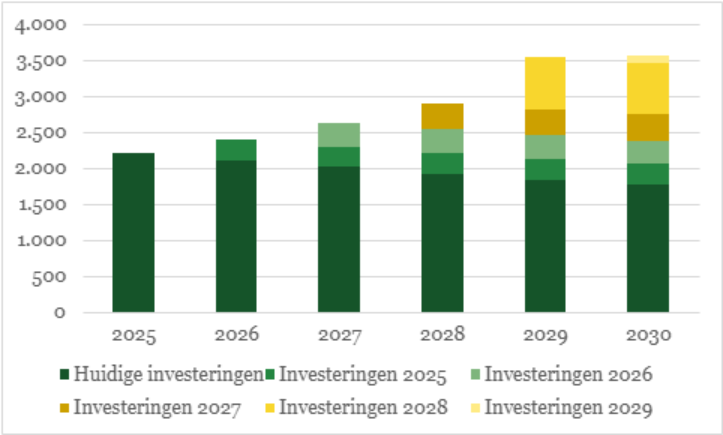
Bij investeringen gaat het om kosten voor het kopen of maken van zaken die lang meegaan. Denk aan wegen, fietspaden, bruggen, riolering, gebouwen en voertuigen. Er zijn twee soorten investeringen: investeringen waarbij iets nieuws wordt gerealiseerd en vervangingsinvesteringen, waarbij bestaande bezittingen worden vernieuwd of vervangen. Figuur 5 laat zien hoe de investeringen zich over de jaren heen ontwikkelen. De investeringen die Den Haag tot en met 2026 heeft afgerond, vertegenwoordigen een waarde van ruim € 2 mld. Deze investeringen zijn in de begroting gedekt met kapitaallasten. De kapitaallasten bestaan uit rente en afschrijvingen. De waarde van de investeringen neemt jaarlijks af door de afschrijvingen maar neemt tegelijkertijd toe door nieuwe investeringen. In het meerjarig investeringsplan (MIP) staat een overzicht van de geplande investeringen voor de jaren 2026 tot en met 2033. Het MIP is als bijlage bij de begroting opgenomen.
Figuur 5 Meerjarige ontwikkeling investeringen (bedragen x € 1 mln.)